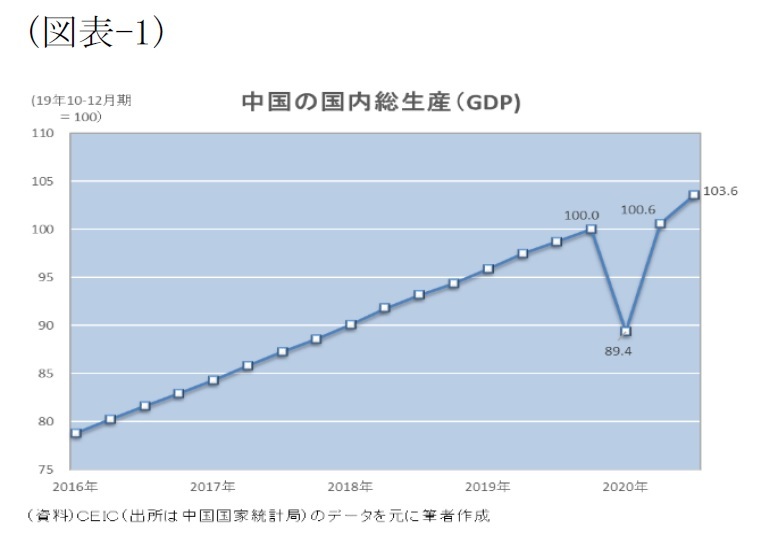
2026年の中国経済を理解するうえで、最初に押さえたいのがGDPの中身だ。
中国国家統計局の2026年10月19日発表によると、1〜9月のGDPは107兆1,071億元。前年同期比4.6%増となった。2025年通年の5.0%増と比べると、成長ペースはやや鈍化している。
四半期別の推移を見ると、景気の変化がより明確になる。
| 期間 | 実質GDP成長率(前年同期比) |
|---|---|
| 2025年1〜3月 | 5.4% |
| 2025年4〜6月 | 5.2% |
| 2025年7〜9月 | 4.8% |
| 2025年10〜12月 | 4.5% |
| 2026年1〜3月 | 5.0% |
| 2026年4〜6月 | 4.3% |
| 2026年7〜9月 | 4.5% |
| 2026年1〜9月累計 | 4.6% |
GDP4.6%は好景気を意味するのか
数字だけを見れば、中国経済は依然としてプラス成長を維持している。
ただし、GDP成長率は国内で生み出された付加価値の総量を示す指標であり、国民一人ひとりの生活が豊かになっているかを直接表すものではない。
例えば、製造業や輸出産業が成長しても、住宅価格の下落で資産価値が減少した家庭や、希望する仕事に就けない若者が増えれば、景気回復を実感しにくい。
また、2026年1〜9月のGDPを産業別に見ると、第三次産業の成長率は5.2%、第二次産業は3.8%だった。
サービス業が経済を支える一方、製造業を含む第二次産業全体の伸びは相対的に小さい。
IMFの中国経済成長率予測も4.6%
国際通貨基金(IMF)の中国国別データでは、2026年の実質GDP成長率予測は4.6%となっている。この予測値は2026年7月の世界経済見通し改定に基づくものだ。
一方、10月に発表されたIMFの世界経済見通しでは、2026年の世界全体の成長率を3.1%と予測。貿易摩擦や地政学的リスク、財政上の脆弱性などを下振れ要因として挙げている。
つまり、中国の4.6%成長は世界全体と比較すれば高い水準だが、国内の構造問題が解決したことを意味しない。
【中国の現状を数字で比較】経済・人口・雇用・産業の重要データ一覧
中国の現状を正確に把握するには、GDPだけでなく、不動産、消費、人口、雇用、製造業を横断して見る必要がある。
以下は2026年11月3日時点で確認できる主要データを整理したものだ。
| 分野・関連主体 | 最新の主要データ | 経済・社会への影響 |
|---|---|---|
| 中国国家統計局・GDP | 1〜9月4.6%増 | 経済全体はプラス成長 |
| 不動産市場 | 開発投資20.6%減 | 建設・住宅関連産業に打撃 |
| 個人消費 | 小売売上高1.1%増 | 内需回復は緩やか |
| 人口 | 2025年末14億489万人 | 人口減少が継続 |
| 雇用 | 9月の都市部調査失業率5.2% | 雇用環境に課題 |
| 製造業PMI | 2026年10月49.3% | 製造業景況感が縮小圏 |
| ハイテク製造業 | 1〜9月14.3%増 | 新産業が成長を牽引 |
| 輸出入 | 1〜9月18.8%増 | 海外需要が成長を下支え |
| 習近平政権 | 2026年10月に中央委員会第5回全体会議 | 政治・経済政策の継続 |
この表から見えてくるのは、中国経済が一律に悪化しているわけではないという点だ。
輸出や先端製造業には成長力が残る一方、住宅投資や消費、雇用には弱さがある。
特に重要なのは、成長している産業と、国民生活に直結する経済分野の間に温度差が生じていることだ。
【中国不動産不況と消費低迷】住宅価格の下落が家計に与える影響
2026年の中国経済を考えるうえで、最も深刻な構造問題の一つが不動産市場だ。
中国では長年、住宅が単なる居住空間ではなく、家計の資産形成や投資の中心的な役割を担ってきた。
住宅開発、土地売却、銀行融資、建設資材、家具、家電など、多数の産業が不動産市場と密接につながっている。
そのため、住宅市場の停滞は不動産会社だけの問題では済まない。
不動産不況が長期化している3つの原因
1. 不動産開発企業の過剰な負債
中国の不動産開発企業は、借入金を利用した大規模な開発を進めてきた。
2020〜2021年ごろには当局が不動産企業の資金調達に対する規制を強化。過剰債務を抱えていた企業の資金繰りが厳しくなり、市場の調整が本格化した。
2. 住宅の予約販売制度への不信感
中国では完成前の住宅を販売する先行販売方式が広く利用されてきた。
しかし、開発企業の資金繰りが悪化すると、購入者が代金を支払っても住宅の完成が遅れるリスクが顕在化した。
住宅を購入する側の不安が強まれば、新規購入を控える動きが広がる。
3. 地方政府の土地収入への依存
地方政府は長年、土地使用権の売却収入を財政や公共投資の重要な財源としてきた。
不動産市場が縮小すれば、土地売却収入が減り、地方財政にも影響が及ぶ。
国際通貨基金も、中国の不動産市場について、地方政府の土地収入への依存や開発企業の高い負債、住宅購入者の信頼低下などを構造的な問題として分析している。
2026年1〜9月の不動産統計は厳しい
中国国家統計局が10月20日に発表した不動産関連データは、回復の難しさを示している。
- 不動産開発投資:前年同期比20.6%減
- 新築商業用建物の販売面積:13.2%減
- 新築商業用建物の販売額:13.9%減
- 新規着工面積:24.9%減
- 不動産開発企業の資金調達額:21.6%減
特に注目したいのは、新規着工面積が24.9%減少している点だ。
これは、開発企業が新たな住宅建設に慎重になっていることを示す。
一方、中古住宅のオンライン取引面積は前年同期比10.7%増加した。新築市場が弱いなか、中古住宅の取引が相対的に活発になっている点は見逃せない。
不動産市場全体が完全に停止しているわけではなく、購入者の需要が新築から中古へ移る動きも見られる。
中国の消費低迷はなぜ続くのか
住宅市場の停滞と密接につながっているのが、個人消費の弱さだ。
中国国家統計局によると、2026年1〜9月の社会消費品小売総額は37兆1億元で、前年同期比1.1%増にとどまった。
自動車を除いた小売売上高は2.8%増だったが、全体としては力強い回復とは言いにくい。
消費が伸び悩む背景には、次のような事情がある。
- 住宅価格の下落による資産価値への不安
- 若年層や中年層の雇用・所得に対する不安
- 将来の医療費や教育費、老後資金への備え
- 不動産関連企業や地方経済の停滞
- 消費者が高額商品の購入を先送りする傾向
ここで重要なのは、消費者が必ずしもお金を持っていないわけではないという点だ。
将来への不安が強ければ、収入が増えても消費に回さず、貯蓄を優先する可能性がある。
実際、2026年1〜9月の全国住民一人当たり可処分所得は3万4,230元で、実質4.4%増加した。一方、一人当たり消費支出は2万2,354元で、実質2.7%増にとどまる。
所得の伸びと消費の伸びに差があることは、家計が支出に慎重になっている可能性を示す。
つまり、中国の内需問題は単純な所得不足だけでは説明できない。住宅資産、将来不安、雇用、社会保障などが複雑に絡み合っている。
【中国の人口減少と少子高齢化】若者の失業率が示す社会の変化
中国経済の中長期的な課題として、不動産問題と並んで深刻なのが人口構造の変化だ。
かつて中国は、豊富な労働力と巨大な国内市場を背景に、世界の製造拠点として急成長した。
しかし、人口増加が止まり、少子高齢化が進むことで、その成長モデルは転換を迫られている。
2025年末の中国人口は14億489万人
中国国家統計局が2026年2月に発表した2025年の統計公報によると、中国の総人口は2025年末時点で14億489万人だった。
2024年末から339万人減少している。
人口関連の主要データは次のとおりだ。
| 指標 | 2025年実績 |
|---|---|
| 総人口 | 14億489万人 |
| 年間出生数 | 792万人 |
| 年間死亡数 | 1,131万人 |
| 人口自然増加率 | マイナス0.241% |
| 60歳以上人口 | 3億2,338万人 |
| 65歳以上人口 | 2億2,365万人 |
| 60歳以上人口の割合 | 23.0% |
出生数が死亡数を下回る自然減が続いている。
特に60歳以上が総人口の23%を占めていることは、社会保障や医療、年金制度に大きな影響を与える。
少子化が進んだ背景
中国の人口減少には、複数の要因がある。
- 一人っ子政策の長期的な影響
- 都市部の住宅費や教育費の負担
- 結婚・出産年齢の上昇
- 女性の就業と育児の両立の難しさ
- 若年層の将来所得に対する不安
中国政府は人口減少を食い止めるため、出産支援や育児支援などを進めている。
しかし、出産を促す政策だけで出生数を大幅に回復させることは容易ではない。
住宅、教育、雇用、子育て環境が改善されなければ、若い世代が安心して家庭を築くことは難しいからだ。
中国の雇用情勢と若年失業率
雇用についても、全体と若年層を分けて考える必要がある。
2026年9月の中国都市部調査失業率は5.2%。1〜9月の平均も5.2%だった。
一方、16〜24歳の学生を除いた若年層の失業率は、2026年9月に18.0%となっている。8月の18.9%からは低下したものの、若年層の雇用問題は依然として大きい。
若者の就職難には、次のような構造的背景がある。
1. 大学卒業者の増加に対して、希望する職種の採用枠が十分ではない。
2. 不動産や民間企業の経営不安が採用意欲を抑えている。
3. 高学歴の若者が希望するホワイトカラー職と、実際の求人内容にミスマッチがある。
4. 新しい産業が成長しても、すべての若者が必要な専門技術を持っているわけではない。
なお、都市部全体の失業率5.2%と若年失業率18.0%は、対象年齢や調査対象が異なるため、単純に比較できる数字ではない。
中国では雇用者全体の平均労働時間も週48.3時間に達している。雇用の有無だけでなく、仕事の質や労働条件も生活を考えるうえで重要だ。
【中国の製造業・輸出は強い】EVやAI関連産業が経済を支える
不動産や消費に弱さがある一方、中国には世界的な競争力を持つ産業が存在する。
その代表が電気自動車(EV)、リチウムイオン電池、産業用ロボット、電子機器、AI関連技術などだ。
中国政府は製造業の高度化を進め、従来の労働集約型産業から高付加価値産業への転換を目指している。
ハイテク製造業は14.3%成長
2026年1〜9月の中国の一定規模以上の工業企業による付加価値生産は前年同期比5.3%増加した。
その内訳を見ると、次のような特徴がある。
- 製造業全体:5.7%増
- 設備製造業:10.2%増
- ハイテク製造業:14.3%増
- 3Dプリンター関連機器の生産:62.5%増
- リチウムイオン電池の生産:39.5%増
- 産業用ロボットの生産:29.1%増
これらの数字は、中国の産業競争力が不動産市場の低迷とは別の方向で発展していることを示している。
特にリチウムイオン電池や産業用ロボットは、EV、エネルギー貯蔵、工場の自動化などに欠かせない。
中国企業は国内市場の規模を生かしながら、生産コストや供給網の効率化を進めてきた。
ただし、生産能力が増えることと、企業が十分な利益を確保できることは別問題だ。
国内外で競争が激化すれば、価格競争によって利益率が下がる可能性もある。
中国の輸出動向は依然として堅調
中国税関総署の発表によると、2026年1〜9月の輸出入総額は39兆9,399億元で、前年同期比18.8%増加した。
輸出は16.4%増、輸入は22.3%増となっている。
海外市場との貿易が拡大していることは、中国経済を支える重要な要素だ。
一方、輸出が好調でも、米国や欧州などの主要市場との貿易摩擦が強まれば、企業の収益環境は変化する。
中国製品に対する関税、輸出規制、サプライチェーンの再編などは、今後も大きな課題になる。
2026年10月の製造業PMIは49.3%に低下
中国の製造業の景況感を判断するうえで重要なのが、購買担当者景気指数(PMI)だ。
PMIは50%を上回ると前月比で景気拡大、50%を下回ると景気縮小を示す。
中国国家統計局が2026年11月1日に発表した10月の製造業PMIは49.3%だった。
9月の50.1%から0.8ポイント低下し、再び50%を下回った。
企業規模別では、大企業が50.2%だった一方、中企業は48.4%、小企業は47.5%となっている。
また、新規受注指数は49.4%、雇用指数は48.4%だった。
ここから読み取れる重要なポイントは、大企業と中小企業の間に景況感の差があることだ。
輸出や先端技術で競争力を持つ大企業が成長しても、中小企業まで十分な恩恵が広がらなければ、国内の雇用や消費は改善しにくい。
中国経済の今後を判断する際には、GDPだけでなく、PMIの企業規模別データにも注目する必要がある。
【習近平政権と中国共産党の政治体制】米中関係・台湾問題の現在
中国の経済政策や外交を理解するには、政治体制についても知っておく必要がある。
中国は中国共産党が国家運営を主導する一党指導体制を採用している。
国家主席、国務院、全国人民代表大会などの国家機関が存在する一方、実際の政治的な意思決定では中国共産党の指導が大きな役割を果たす。
習近平政権の現在と2026年の政治動向
2022年の党総書記としての3期目、2023年の国家主席としての3期目を経て、現在も中国の政治・経済政策を主導している。
米国議会調査局の2026年4月の報告書は、中国を中国共産党が政治、行政、軍事などを統括する党国家体制として説明している。
2026年10月26〜29日には、中国共産党第20期中央委員会第5回全体会議が北京で開催された。
会議では党の全面的な厳格統治に関する決議が採択され、第14次五カ年計画の総括と第15次五カ年計画期の取り組みについても言及された。
今後の政策では、経済成長だけでなく、技術革新、国家安全保障、産業の高度化、社会の安定が引き続き重視されるとみられる。
米中関係は対立から安定的な競争へ向かうのか
2026年の米中関係では、経済的な対立を抱えながらも、首脳間の対話を維持する動きが見られた。
2026年9月23〜25日、習近平国家主席は米国を訪問し、ドナルド・トランプ大統領と会談した。
9月26日の中国政府発表によると、両国は以下のような合意・協議事項を確認した。
- 建設的で戦略的安定性を持つ米中関係を目指す。
- 300億ドル規模の相互関税引き下げ枠組みを進める。
- 貿易協議のための制度的な仕組みを整える。
- AIのリスクや利益について対話を実施する。
- AI関連の事故や問題に関する連絡経路を設ける。
- 軍事的な危機管理と意思疎通を強化する。
ただし、今回の首脳会談によって米中対立が解消したわけではない。
半導体、先端AI、重要鉱物、軍事技術、台湾問題など、両国の利害が衝突する分野は依然として多い。
貿易休戦についても、AP通信は合意の延長期間を2027年1月10日までと報じている。これは恒久的な貿易関係の正常化とは異なる。
中国と台湾の関係はどうなっているのか
中国と台湾の問題は、2026年も東アジアの安全保障における最大級の懸案事項の一つだ。
中国政府は台湾を自国の一部と位置づけ、統一を目指す立場を維持している。一方、台湾は独自の政府と軍を持ち、実質的に別個の政治体制で運営されている。
この立場の違いが、長期的な緊張の背景にある。
2026年10月にも台湾周辺で中国人民解放軍の航空機や艦艇の活動が確認された。
台湾国防部の発表によると、10月29日午前6時から30日午前6時までの24時間に、中国軍機6機、海軍艦艇7隻、公船1隻が台湾周辺で確認された。
このうち3機が台湾海峡の中間線を越え、台湾北部・東部・南西部の防空識別圏に進入したとされる。
ここで注意したいのは、防空識別圏(ADIZ)への進入と領空侵犯は同じ意味ではないという点だ。
また、軍用機の活動が確認されたからといって、直ちに台湾有事が発生することを意味するわけでもない。
しかし、軍事活動が日常化すれば、偶発的な衝突や誤認による危機が生じる可能性は高まる。
台湾海峡は日本の貿易やエネルギー輸送、半導体供給網にも関係する地域だ。
仮に大規模な軍事衝突が起きれば、中国経済だけでなく、日本を含むアジア全体の物流、金融、製造業に深刻な影響が及ぶ可能性がある。
【プロの結論】中国は本当に衰退しているのか?2027年以降の見通し
2026年の中国を「経済大国として終わった」と評価するのは早計だ。
GDPは4.6%増を維持し、ハイテク製造業は14.3%増、輸出入も18.8%増となっている。
世界市場で競争力を持つ産業は依然として多く、技術開発や製造能力の面で中国が持つ影響力は大きい。
一方、住宅市場の縮小、消費の伸び悩み、人口減少、若年失業などは、短期間で解決できる問題ではない。
今後の中国経済を左右するのは、次の5つの要素だ。
1. 不動産市場の安定
住宅価格の下落に歯止めがかかり、購入者の信頼が回復するかが重要になる。
2. 個人消費の回復
家計が将来への不安を減らし、所得の増加を消費に回せる環境を整えられるかが問われる。
3. 若年層の雇用改善
大学卒業者を含む若者が、安定した収入を得られる仕事に就けるかが社会の安定にも関係する。
4. ハイテク産業の収益力
EVやAI、半導体、蓄電池などの生産拡大を、企業の利益や国内雇用の増加につなげられるかが課題だ。
5. 米中関係と台湾海峡の安定
貿易摩擦や軍事的緊張が高まれば、企業の投資判断や国際的な供給網に影響する。
今後の成長を考える際には、GDPだけを追いかけるのではなく、住宅販売、個人消費、PMI、若年失業率、人口動態を継続的に確認することが重要だ。
特に、製造業の成長が家計所得や中小企業の雇用に波及しているかどうかが、中国経済の本当の回復力を測る判断基準になる。
中国の現状に関するよくある質問(FAQ)
Q1:中国は2026年現在、経済危機に陥っているのですか?
A1:全面的な経済崩壊が起きているわけではない。2026年1〜9月のGDP成長率は4.6%で、輸出やハイテク製造業も成長している。一方、不動産不況や消費低迷、雇用問題など、構造的な課題が残っている。
Q2:中国のGDP成長率4.6%は高い数字ですか?
A2:主要先進国と比較すれば高い成長率だ。IMFの2026年7月の予測も4.6%となっている。ただし、中国の過去の高成長期と比較すると、成長ペースは鈍化している。
Q3:中国の不動産バブルは崩壊したのですか?
A3:中国の不動産市場は長期的な調整局面にある。2026年1〜9月の不動産開発投資は前年同期比20.6%減、新築住宅などを含む販売面積も13.2%減少した。市場の正常化には時間がかかると考えられる。
Q4:中国の人口は今後も減り続けますか?
A4:2025年末の総人口は14億489万人で、前年末から339万人減少した。出生数が死亡数を下回る状況が続いており、少子高齢化への対応が長期的な政策課題になっている。
Q5:中国の若者の失業率はどのくらいですか?
A5:2026年9月の16〜24歳の非学生を対象とした都市部若年失業率は18.0%だった。都市部全体の失業率5.2%とは対象が異なり、若年層の雇用環境が厳しいことを示している。
Q6:中国と台湾の間で戦争が起きる可能性はありますか?
A6:軍事的な緊張は続いているが、戦争が発生すると確定しているわけではない。台湾周辺での軍事活動、米中関係、台湾側の防衛政策などが今後の情勢を左右する。
Q7:中国経済は2027年以降に回復しますか?
A7:回復の可能性はあるが、不動産市場の正常化、内需の拡大、雇用の改善が条件となる。ハイテク産業と輸出が成長を支える一方、人口減少や米中対立が下押し要因になる可能性もある。
まとめ:中国の現状は「衰退」ではなく大規模な構造転換の局面
2026年11月現在、中国はGDP成長率4.6%を維持しながら、従来の経済成長モデルから新しい産業構造への転換を進めている。
不動産市場の低迷や消費の弱さ、少子高齢化、若年層の雇用問題は深刻だ。しかし、ハイテク製造業、EV、蓄電池、ロボット、デジタルサービスなどには成長の余地が残されている。
中国経済の将来を判断する際に重要なのは、単純にGDPの数字だけで好不況を決めないことだ。
産業の成長が国民生活の改善につながっているのか。
この点こそ、2027年以降の中国を見極める最大のポイントになる。
米中関係や台湾問題を含め、中国の動向は日本の経済安全保障、製造業、貿易、エネルギー政策にも直結する。
中国は依然として世界経済の重要なプレーヤーであり、その変化を正確に把握することは、日本の将来を考えるうえでも欠かせない。 (出典: 中国 の 現状(Yahoo!ニュース))
