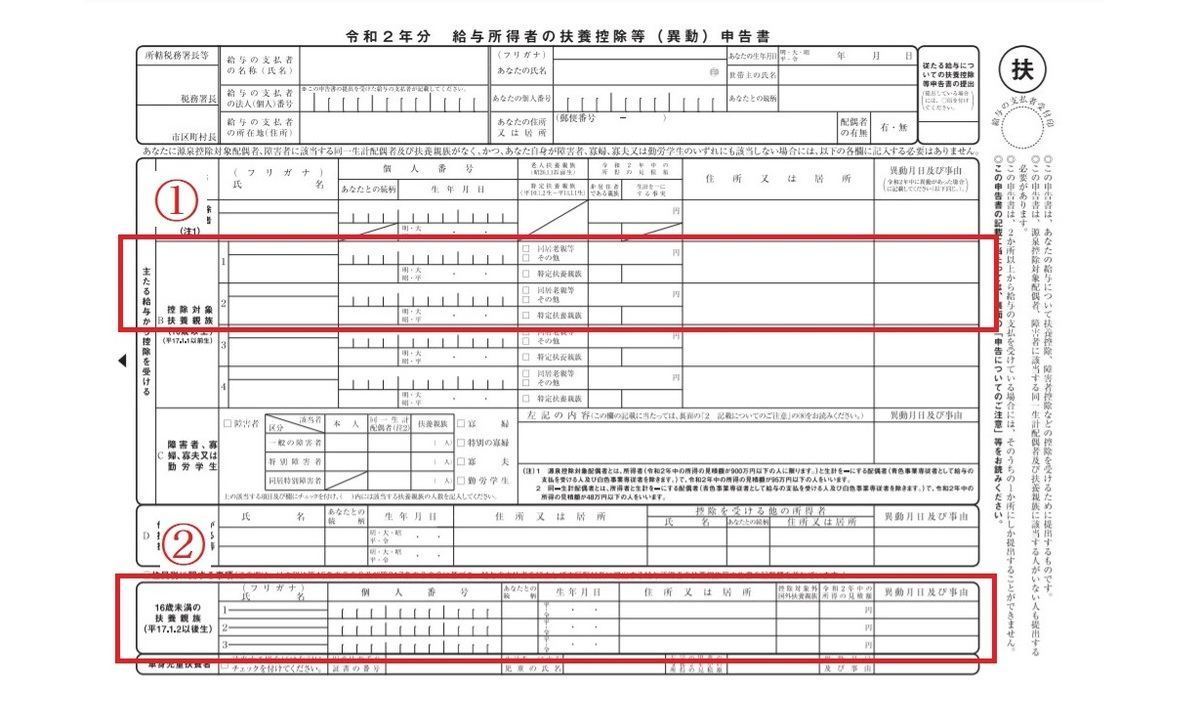
2026年現在、子育て世帯を取り巻く税制や支援策は大きな転換期を迎えています。特に「子供扶養控除」の見直しや、児童手当の拡充との組み合わせによる家計への影響は、多くの保護者にとって関心の高いテーマです。所得税や住民税における控除額の計算方法、対象となる年齢の条件、そして年収別の減税メリットの仕組みを正しく把握することは、賢く家計を守るために欠かせません。
本記事では、2026年の最新動向を交えながら、子供の扶養控除に関する基礎知識から、具体的な税負担の変化、よくある疑問まで、網羅的かつ分かりやすく紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:子供の扶養控除は、所得税や住民税の負担を軽減する子育て世帯にとって重要な仕組み。
- 要点2:児童手当の拡充や近年の制度見直しに伴い、高校生年代を含む控除額のあり方が議論・変更の対象に。
- 要点3:年収制限や対象年齢の条件を正しく理解し、自身の世帯における減税メリットを正確に把握することが重要。
子供の扶養控除の基本仕組みと対象年齢の条件
子供の扶養控除は、納税者に所得税法上の控除対象扶養親族に該当する子供がいる場合に、所得税および住民税の負担を軽減する制度です。税法上の「扶養」と社会保険上の「扶養」は異なる基準で判断されるため、まずはそれぞれの定義と対象となる年齢の条件を整理しておく必要があります。
従来、控除の対象となるのは16歳以上の子供(高校生年代以降)とされてきました。これは、15歳以下の中学生までの子供に対しては「児童手当」が支給されるため、税制上の控除とのバランスが図られてきた歴史的経緯があるためです。しかし、教育費がピークを迎える高校生年代における負担感は大きく、制度の仕組みや年齢条件に関する正しい知識が家計管理の基盤となります。
高校生年代における扶養控除の縮小・見直しの背景
近年、子育て支援策全体の財源確保やバランス調整の一環として、扶養控除の見直し議論が活発化しています。特に「高校生 扶養控除 縮小」や「扶養控除 変更 2026」といったキーワードに関心が集まる背景には、児童手当の支給対象拡大に伴う税制上の調整があります。
児童手当が高校生年代まで延長・拡充されたことに伴い、「手当の拡充とセットで、扶養控除の縮小や廃止が行われるのではないか」という点が最大の論点となっています。高所得者層を中心に控除額が縮小または見直される動きがあり、各世帯の実質的な手取り額や税負担にどのような影響を及ぼすのか、正確な情報を追うことが不可欠です。
所得税および住民税における扶養控除額の計算方法
扶養控除が適用されると、課税所得から一定の金額が差し引かれるため、結果として支払うべき所得税と住民税が軽減されます。ここでは、所得税と住民税における具体的な控除額と、その算出構造を比較表を用いて整理します。
| 税目 | 対象年齢・区分 | 控除額の目安 | 家計への影響・特徴 |
|---|---|---|---|
| 所得税の扶養控除 | 一般の控除対象扶養親族(16歳〜18歳など) | 一般的には38万円(特定扶養の場合は異なる) | 課税所得から直接差し引かれ、所得税率に応じた額が軽減される。 |
| 住民税の扶養控除 | 同上の控除対象扶養親族 | 一般的には33万円 | 翌年の住民税の所得割額から差し引かれ、地方税の負担を軽減する。 |
| 特定扶養親族(大学生年代等) | 19歳以上23歳未満の特定年齢層 | 所得税63万円 / 住民税45万円 | 教育費が最も重なる時期を考慮し、一般の扶養控除よりも手厚く設定されている。 |
上記のように、所得税と住民税では控除の金額が異なり、それぞれ個人の所得水準(年収)や税率に連動して減税メリットの大きさが変わる仕組みになっています。自身の世帯がどの区分に該当するかを確認することが大切です。
子供の扶養控除における年収制限と世帯への影響
扶養控除を適用するためには、子供自身の年収(アルバイト収入など)が一定の基準内(一般的には年間給与収入が103万円以下など)に収まっている必要があります。子供がアルバイト等でこの基準を超えて稼いだ場合、親の扶養から外れてしまうため、世帯全体の税負担が増えるリスクが生じます。
また、納税者本人の年収制限については、高所得者に対する控除の見直し議論がなされてきた経緯があります。世帯年収が高い層において控除が縮小された場合、児童手当の支給有無と合わせて「実質的なプラス・マイナス」がどうなるのかを慎重に試算することが求められます。
児童手当と扶養控除の組み合わせによる経済効果の比較
子育て世帯に対する公的支援は、現金給付である「児童手当」と、税負担を軽くする「扶養控除」の2本柱で成り立っています。この2つの制度は常に連動して見直しが行われてきました。
例えば、手当が手厚くなった分だけ税制上の優遇が縮小される仕組み(いわゆる「トレードオフ」の関係)が導入・検討されるケースでは、高所得世帯と中低所得世帯で受けられるメリットに差が生じることが指摘されています。自身の家庭の年収帯において、児童手当の拡充額と扶養控除縮小による増税額のどちらが大きいのかを比較し、トータルの家計収支を把握することが賢い対策となります。
【子供扶養控除】に関するよくある質問(FAQ)
Q1:15歳(中学卒業年度の3月まで)の子供は扶養控除の対象になりますか?
A1:15歳以下の中学生までの子供は、税法上の「扶養控除」の対象外です。代わりに、国から「児童手当」が支給される仕組みとなっています。
Q2:子供がアルバイトをしていて年収が103万円を超えた場合どうなりますか?
A2:子供自身の年収が103万円(給与所得控除55万円+基礎控除48万円)を超えると、親の扶養控除の対象外(控除親族から外れる)となり、親側の税金が増える可能性があるため注意が必要です。
Q3:高校生年代の子供の扶養控除は今後どう変わりますか?
A3:児童手当の高校生年代への支給拡張に伴い、税制改正における扶養控除の縮小や見直しが継続的に議論されています。最新の税制改正大綱や公式発表を確認することが重要です。
まとめ:今後の動向と失敗しないための判断基準
子供の扶養控除の仕組みは、対象年齢の条件や年収制限、さらには児童手当との組み合わせなど、多角的な視点から理解する必要があります。2026年現在の制度を正しく把握することで、予期せぬ税負担の増加を防ぎ、家計の資金計画を立てやすくなります。
今後の税制改正や児童手当の支給ルールの変化にも柔軟に対応できるよう、定期的に公的機関や信頼できる報道情報を確認し、各家庭のライフステージに合わせた最適な資産管理を心がけましょう。 (出典: 子供 扶養 控除(Yahoo!ニュース))
