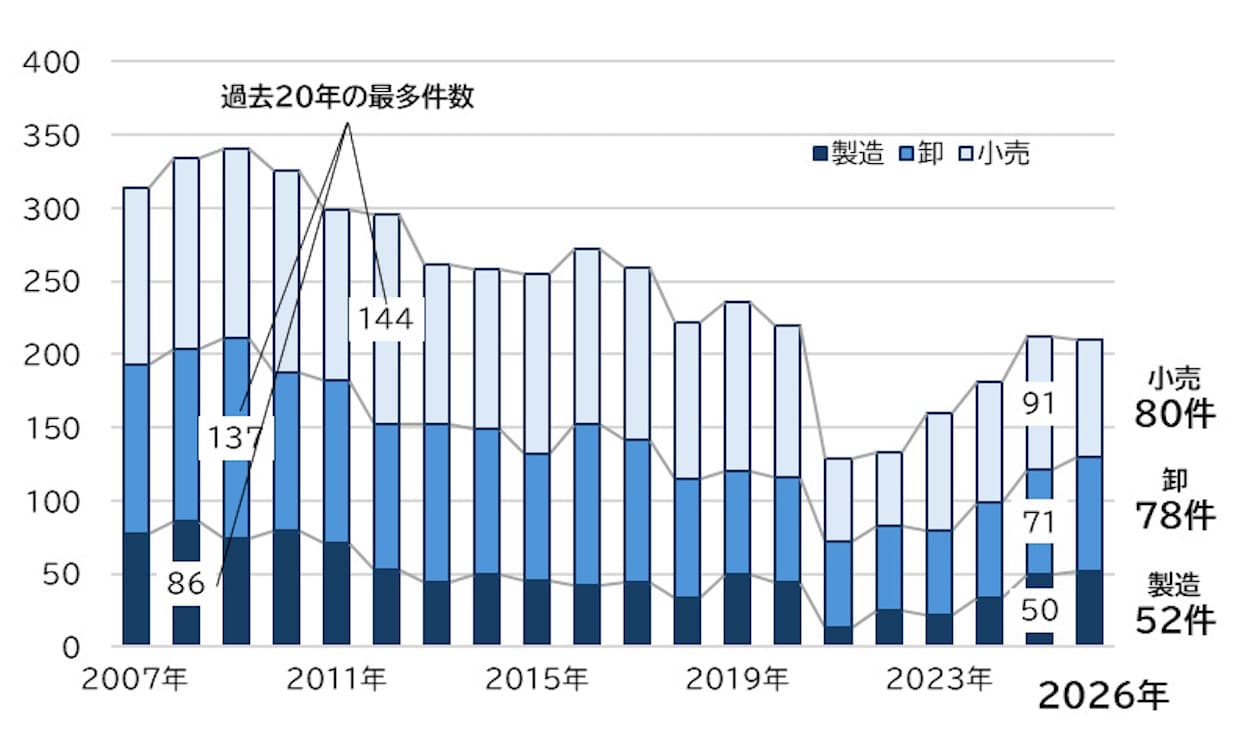
2026年現在の日本国内におけるアパレル業界は、急激な円安の進行や原材料価格の高騰、人件費の上昇といった度重なるコスト増に加え、消費者のライフスタイルの多様化と購買行動の変化が激しく交錯する転換期を迎えています。街の専門店から全国展開の大手アパレル、長年親しまれてきた老舗ブランドにいたるまで、相次ぐブランドの閉鎖や企業の経営破綻(倒産)が連日報じられており、ビジネスパーソンや消費者からの関心がかつてないほど高まっています。
本記事では、信用調査機関の最新データや業界各社の動向を紐解きながら、近年のアパレル倒産増加の引き金となった構造的要因、EC化への適応遅れ、そして今後の業界見通しに至るまでを、プロの視点からわかりやすく徹底的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:原材料高騰や急激な円安、人件費上昇が利益を圧迫し、アパレル関連企業の倒産件数は高止まり傾向にある。
- 要点2:実店舗の維持費負担と、急速に進むEC化・デジタルシフトへの対応遅れが多くのブランド閉鎖を招いている。
- 要点3:大量生産・大量廃棄モデルからの脱却と、在庫管理の徹底が今後の生き残りの絶対条件となっている。
アパレル業界における倒産件数の現状と直近の動向
近年のアパレル市場は、コロナ禍以降の行動制限解除による一時的な特需の反動が収まり、深刻な売上伸び悩みへと直面しています。帝国データバンクや東京商工リサーチなどの信用調査機関が発表する動向によると、アパレル関連企業(製造・卸売・小売)の倒産および法的整理件数は、仕入コストの急騰や価格転嫁の遅れを主因として高水準で推移しています。
特に体力の乏しい中小規模の縫製業者やローカル卸売業において、取引先の絞り込みや受注減による資金繰り悪化が顕在化しています。大手アパレルグループにおいても、収益性の低い不採算ブランドの整理や店舗網の統廃合、希望退職者の募集といった構造改革が相次いで発表されており、業界全体の再編スピードが加速しているのが2026年現在のリアルな実態です。
相次ぐブランド閉鎖の引き金となった「構造的要因」
アパレル企業やブランドが経営破綻に追い込まれる背景には、単なる景気低迷だけではなく、業界特有の根深い構造的要因が存在します。最大の要因は、製造から販売に至るサプライチェーン全体でのコスト爆発です。綿花やウールなどの天然繊維から、石油由来の合成繊維、縫製工場での人件費、国内および国際物流における運賃・エネルギー費用にいたるまで、あらゆるコストが数年前に比べて上昇しました。
しかし、日本の消費者の長年のデフレマインドや価格志向の根強さから、小売価格へ完全にコストを転嫁することが極めて困難であるため、多くの企業が「売れば売るほど赤字が膨らむ」という構造的な利益率低下に苦しんでいます。
また、アパレル業界特有の「売上見込みに基づいた大量生産・大量供給モデル」が、需要予測の不確実性が高まった現代市場においてリスクとして牙を剥いています。
ファストファッションの激化とEC化率の急速な変化
消費者の購買行動が実店舗での「体験型ショッピング」から、スマートフォンを通じたオンラインショッピングへ急速にシフトしていることも、業界の明暗を分ける大きな分岐点となっています。いわゆるEC化率は年々上昇を続けており、自社ECサイトや大手モール(ZOZOTOWNや楽天市場など)への出店・最適化が遅れた企業は、若年層をはじめとする主要な顧客層へのアプローチ手段を失いつつあります。
一方で、グローバル展開を誇る超大手ファストファッションブランドや、徹底したD2C(Direct to Consumer)モデルを貫く新興ブランドは、SNSマーケティングやリアルタイムのデータ分析を駆使して高い収益性を維持しています。この「デジタル適応力」の差が、そのまま企業の存続を左右する決定的な格差を生み出しています。
【比較表】近年のアパレル市場における明暗の分水嶺
ここで、近年のアパレル業界における倒産企業・撤退ブランドと、生き残りを図る成長企業の主な特徴や戦略の違いを分かりやすく整理します。
| 比較項目 | 倒産・ブランド閉鎖に陥る企業の傾向 | 成長・持続可能な企業の戦略 |
|---|---|---|
| 価格戦略 | コスト高騰を価格転嫁できず、低価格競争に巻き込まれる | 高付加価値化や適正価格への移行、ブランディングの徹底 |
| 在庫管理 | 大量生産による過剰在庫を抱え、多額の処分損が発生 | 少ロット多頻度生産、受注生産、リアルタイムデータ連携 |
| 販路・チャネル | 多店舗展開型の実店舗に依存し、EC化への投資が遅延 | OMO(オンラインとオフラインの融合)および自社EC強化 |
| コスト構造 | 固定費(家賃・人件費)が高く、売上減少に耐えられない | 店舗の適正化、デジタル活用による業務効率化・省人化 |
在庫処分システムの仕組みと業界が抱える課題
アパレル経営において最大の悩みの種となるのが「在庫」の扱いです。シーズンごとにトレンドが変わり、次の年には売れ残ってしまうリスクを孕むアパレル商品において、適切な在庫処分スキームの構築は生死を分ける重要事項です。
従来は、オフプライスストア(OPS)への卸売やファミリーセール、バーゲンセールなどを通じて現金化することが主流でしたが、ブランドイメージの失墜を恐れるプレミアムブランドや高級アパレルでは、過剰在庫の焼却処分やシークレットセールへの回しが問題視されてきました。
近年では、AIを活用した需要予測システムの導入により、初めから製造ロットを最適化する動きが広がっています。しかし、資金力の乏しい中小アパレル企業ではこうしたシステム投資を行う余裕がなく、不良在庫の山がそのまま資金繰りを圧迫して倒産へと直結するケースが後を絶ちません。
今後のアパレル業界動向と生き残りの条件
今後のアパレル業界は、単なる衣料品の販売業から、ライフスタイルやサステナビリティ(持続可能性)を提案するサービス業への変革を迫られています。円安や原材料高のトレンドが容易に反転しない中、企業には「ただ安く作る」のではなく、「長く愛用されるストーリーのある服作り」や「熱狂的なファンコミュニティの形成」が求められています。
また、M&Aや事業承継を活用した大手グループへの統合・再編も一層活発化すると見られています。単独での存続が困難となったブランドが、他業種とのアライアンスやデジタル基盤の共有を通じて再生を図る事例が増加するでしょう。
【アパレル倒産情報】に関するよくある質問(FAQ)
Q1:なぜ近年、アパレル企業の倒産件数が増加しているのですか?
A1:最大の理由は、急激な円安や原材料・エネルギー価格の高騰、人件費の上昇によるコスト負担の増大です。これに消費者の節約志向が重なり、値上げが難しいため利益率が急激に悪化していることが背景にあります。
Q2:ブランドが閉鎖や撤退を発表する際、購入した商品の修理やポイントはどうなりますか?
A2:企業の法的整理(破産など)の場合、原則として店舗でのポイント利用や返金対応、保証対応は困難になるケースが多いです。一方で、事業譲渡やブランド再編に伴う閉鎖の場合は、移行先の窓口で引き継がれるケースもあります。
Q3:私たちが日常の買い物でアパレル業界を支えるためには何ができますか?
A3:ファストファッションの利便性だけでなく、適正価格で長く着られる洋服を選んだり、環境配慮型のサステナブルブランドや国内の地場産業を支えるアパレル製品を支持することが、健全な業界の存続につながります。
まとめ:今後の動向と失敗しないための判断基準
アパレル業界における倒産やブランド閉鎖の波は、構造不況とデジタルシフトへの対応遅れが表面化した結果にほかなりません。消費者やビジネスパーソンにとって、個別の企業の財務状況やブランドの動向を正しく見極めるためには、単なるニュースの表面だけではなく、その背景にある「在庫効率」「EC戦略」「コスト構造の変化」を客観的に読み解く視点が不可欠です。
今後も市場の淘汰と再編は続くと予想されるため、変化の激しいアパレル業界の最新動向から目が離せません。 (出典: アパレル 倒産 情報(Yahoo!ニュース))
